Quando trabalho com avaliação de benfeitorias, o BDI costuma aparecer na etapa de quantificação dos custos. E é justamente aí que surge uma dúvida comum: qual percentual usar? O valor de 22,12% aparece em muitos trabalhos, mas ele não deve ser aplicado de forma automática.
Antes de escolher qualquer percentual, eu considero três pontos: o que o BDI representa, qual é a fonte adotada e se essa referência é compatível com a obra analisada. É isso que dá sustentação técnica à escolha.
O que é BDI?
A ABNT NBR 14653-1:2019, no item 3.1.6, trata os Benefícios e Despesas Indiretas (BDI) como um acréscimo sobre o custo direto da obra ou serviço para representar parcelas que não se limitam à execução física da construção.
Na prática, materiais e mão de obra são apenas uma parte do custo. Também existem despesas administrativas, seguros e garantias, riscos, despesas financeiras, tributos e a remuneração da empresa executora. O BDI serve para incorporar essas parcelas ao custo da obra.
Em resumo: BDI não é lucro. O lucro pode fazer parte da composição, mas não representa o índice inteiro.
Onde o BDI entra na Avaliação Imobiliária?
Na avaliação imobiliária, o BDI ganha importância principalmente quando precisamos estimar o custo de uma construção ou de uma benfeitoria. A NBR 14653 prevê o Método da Quantificação de Custo para situações em que o custo do bem, ou de parte dele, é determinado por orçamento sintético ou analítico.
Para imóveis urbanos, a ABNT NBR 14653-2:2011, no item 8.3.1, admite esse método para identificar o custo de reedição das benfeitorias, com uso de custo unitário básico de construção ou orçamento e com indicação das fontes consultadas.
Por isso, quando o custo da benfeitoria participa da avaliação, o BDI pode influenciar diretamente o resultado. O percentual escolhido precisa ter origem conhecida e coerência com o caso analisado.
O que a NBR 14653 exige sobre a fundamentação do BDI?
A Tabela 6 da NBR 14653-2, usada na classificação do grau de fundamentação do Método da Quantificação de Custo de benfeitorias, diferencia três formas de tratamento do BDI:
| Tratamento do BDI | Grau de Fundamentação |
|---|---|
| BDI calculado | Grau III |
| BDI justificado | Grau II |
| BDI arbitrado | Grau I |
Essa diferença é importante. Informar um percentual sem explicar sua origem não é a mesma coisa que apresentar um BDI calculado ou tecnicamente justificado. A forma como o índice foi obtido faz parte da fundamentação do trabalho.
Também é preciso interpretar a tabela corretamente. Um BDI justificado corresponde ao Grau II nesse item, mas isso não significa que toda a avaliação passa automaticamente a ser Grau II. O enquadramento final depende dos demais requisitos previstos pela norma, inclusive a estimativa do custo direto, a depreciação física e a pontuação do conjunto.
De onde vem o BDI de 22,12%?
Uma referência bastante conhecida é o Acórdão nº 2622/2013 do TCU, Plenário. O Tribunal de Contas da União estudou parâmetros de BDI para diferentes tipos de obras públicas.
Para construção de edifícios, o estudo apresenta três referenciais:
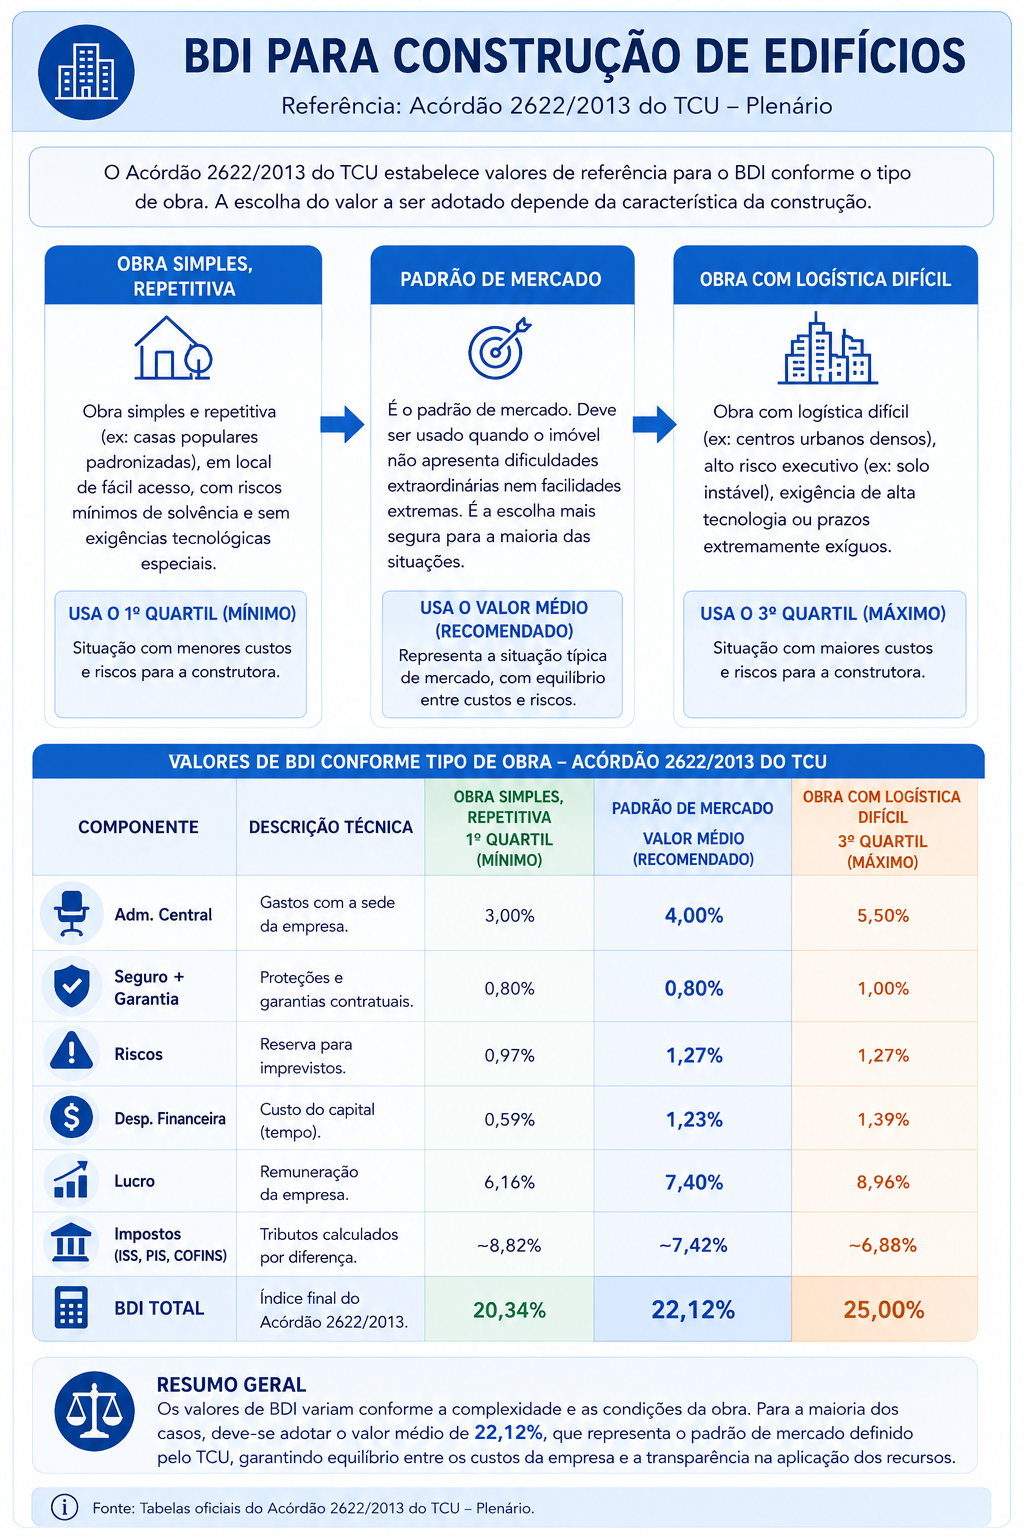
O valor de 22,12% corresponde ao valor médio encontrado pelo estudo para essa tipologia de obra. Ele é uma referência técnica. Não é uma taxa universal que deve ser repetida em qualquer avaliação.
Então devo utilizar sempre 22,12%?
Não. Eu trataria esse percentual como ponto de referência, não como regra.
Se a construção apresenta características usuais e não existem condições excepcionais claramente identificadas, o valor médio pode ser uma referência adequada. Mesmo assim, a escolha precisa ser explicada no trabalho. É importante informar a fonte, a tipologia considerada e o motivo pelo qual aquele percentual foi adotado.
Se a obra possui condições diferentes, a análise também precisa mudar. O importante é evitar o uso automático de um número apenas porque ele aparece com frequência em outros trabalhos.
20,34%, 22,12% ou 25,00%: como interpretar?
O Acórdão trabalha com 1º quartil, valor médio e 3º quartil. Essa é a terminologia que deve ser preservada quando citamos o estudo.
As expressões “obra simples”, “obra padrão” ou “obra complexa” podem ajudar em uma explicação didática, mas não são a nomenclatura oficial do TCU. Em um documento técnico, prefiro manter os termos originais:
- 1º quartil: 20,34%
- valor médio: 22,12%
- 3º quartil: 25,00%
A escolha dentro dessa faixa precisa estar ligada às características da obra, às premissas adotadas e à forma como o custo foi quantificado.
O Acórdão do TCU vale para imóveis particulares?
Não como uma obrigação automática. O Acórdão nº 2622/2013 foi elaborado no contexto de orçamentos de obras públicas.
Em uma avaliação imobiliária de imóvel particular, esses percentuais podem ser utilizados como referência técnica externa, desde que exista compatibilidade com o método e que a escolha seja justificada. Usar o estudo como referência é diferente de dizer que o percentual é obrigatório para aquele imóvel.
Por que justificar o BDI melhora a avaliação?
Porque quem lê o trabalho precisa conseguir entender de onde veio o número. Se eu registro apenas “BDI adotado: 22,12%”, o percentual está informado, mas o raciocínio que levou até ele não aparece.
Uma justificativa simples já resolve boa parte disso. Basta deixar claro qual foi a fonte, para qual tipo de obra ela foi desenvolvida e por que o percentual escolhido é compatível com o caso.
Não é necessário transformar o documento em uma discussão extensa sobre orçamento de obras. O objetivo é deixar a escolha compreensível e tecnicamente verificável.
Conclusão
Quando a avaliação envolve o custo de construções e benfeitorias, o BDI merece atenção porque pode alterar o resultado da quantificação. A NBR 14653 diferencia o BDI calculado, justificado e arbitrado. Já o Acórdão nº 2622/2013 do TCU oferece, para construção de edifícios, os referenciais de 20,34%, 22,12% e 25,00%.
Na prática, o mais importante não é escolher um percentual conhecido. É mostrar de onde ele veio e por que faz sentido para aquela situação. Essa justificativa torna a avaliação mais clara e mais fácil de defender tecnicamente.
Apoio prático para fundamentação do BDI
O Centro Técnico reúne um kit técnico gratuito com referências do Acórdão TCU nº 2.622/2013, infográfico e modelo de justificativa para apoiar a consulta e a aplicação profissional do BDI em avaliações imobiliárias.
Kit Técnico de BDI para Avaliações Imobiliárias
Referências
- ABNT, Associação Brasileira de Normas Técnicas. ABNT NBR 14653-1:2019. Avaliação de bens: Parte 1, Procedimentos gerais.
- ABNT, Associação Brasileira de Normas Técnicas. ABNT NBR 14653-2:2011. Avaliação de bens: Parte 2, Imóveis urbanos.
- Tribunal de Contas da União, TCU. Acórdão nº 2622/2013, Plenário, Processo TC 036.076/2011-2.
- Sienge. Acórdão 2622/2013 e referências de BDI.
- Sienge. BDI na construção civil.
- Sienge. Conteúdo complementar sobre obras de construção civil.
Baixar este artigo em PDF
Salve uma versão diagramada para leitura, consulta e compartilhamento, com imagens, referências, identificação do artigo e dados institucionais do Blog do Avaliador.